
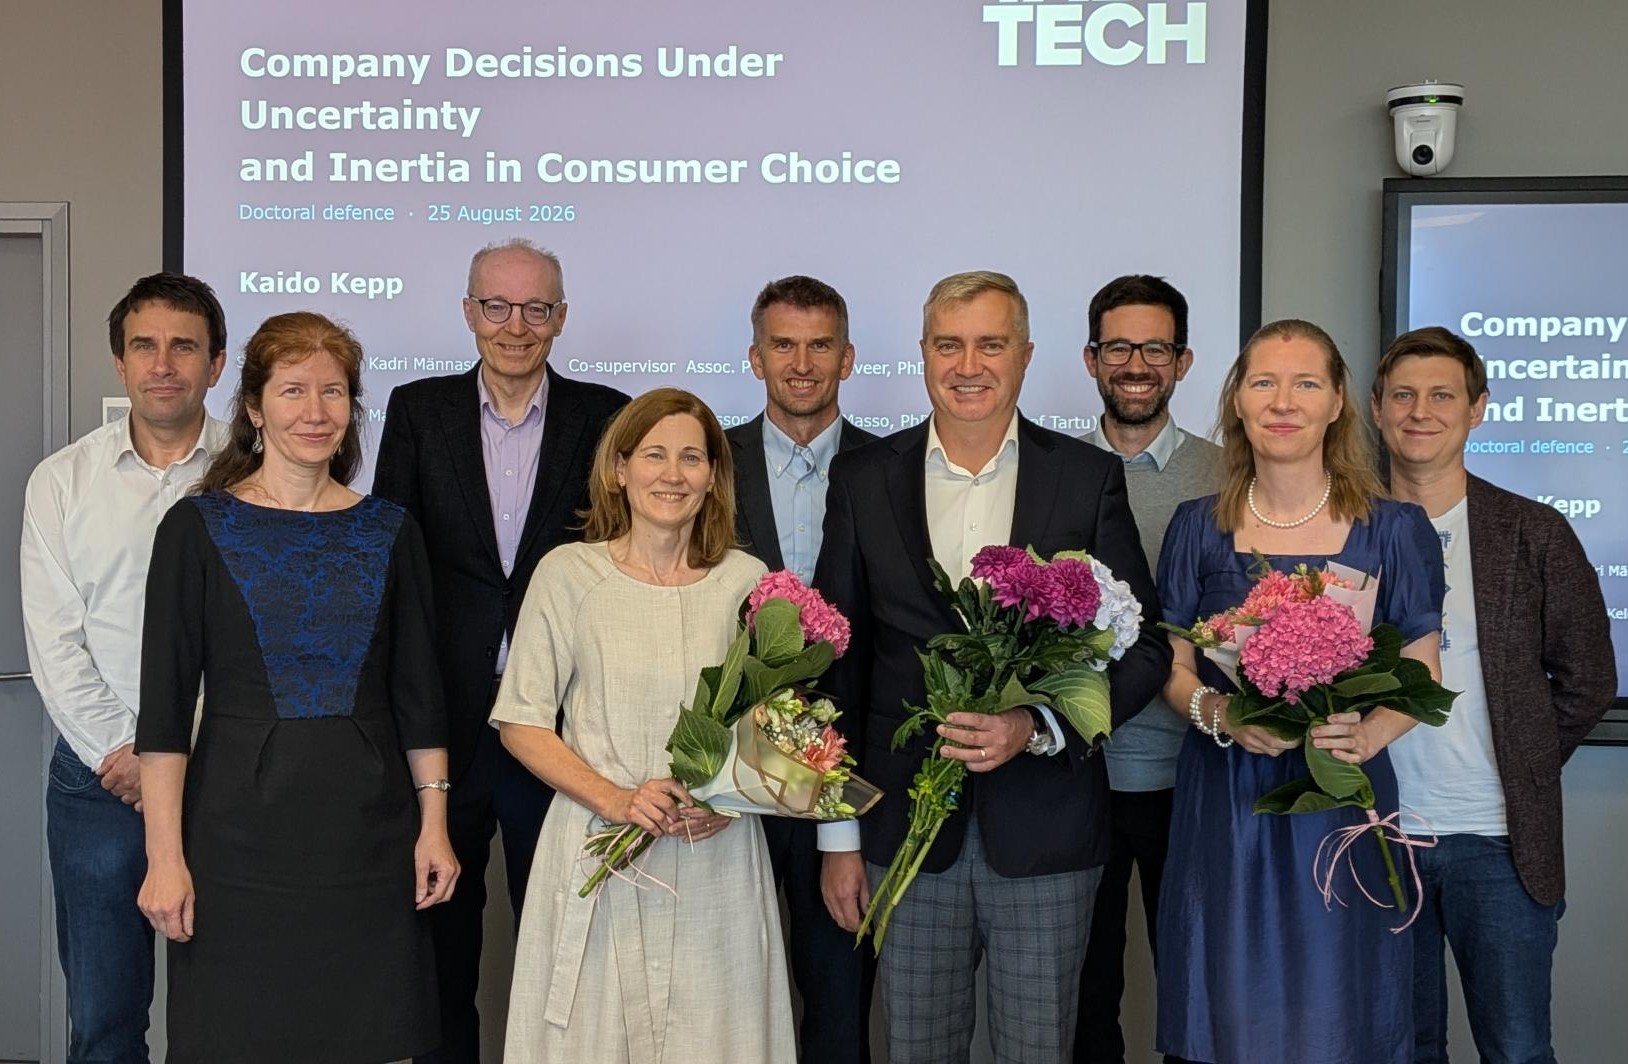
25. augustil 2026 toimus majandusanalüüsi ja rahanduse instituudi majandusteooria eriala doktorandi Kaido Kepp doktoritöö kaitsmine teemal „Ettevõtete otsused ebakindluse tingimustes ja inerts tarbijate valikutes“.
Doktoritöö juhendajad olid täisprofessor tenuuris Kadri Männasoo ja kaasprofessor Karin Jõeveer. Oponendid olid professor Matti Keloharju (Department of Finance, University of Aalto) ja professor Jaan Masso (majandusteaduskond, Tartu Ülikool).
Ettevõtted ja tarbijad teevad otsuseid, mille tagajärjed avalduvad pikema aja jooksul ja ebakindlas keskkonnas. Klassikalised majandusmudelid eeldavad, et olude muutudes kohandutakse kiiresti, aga tegelikkuses võidakse olemasolevat teavet ignoreerida.
Doktoritöö väidab, et ettevõtete ja tarbijate jaoks ei ole tavaliselt piiravaks teguriks teabe kättesaadavus, vaid selle alusel tegutsemise kulu. Doktoritöö uurib, kui suur on sellise otsuse või otsustamatuse kaudne kulu kahes erinevas olukorras: Euroopa tööstusettevõtted otsustamas, millal teha pöördumatuid põhivarainvesteeringuid, ning Eesti tarbijad otsustamas, kas vahetada kindlustusandjat, kui odavam ja sisult samasugune pakkumine on nende ees.
Doktoritöö peamised tulemused:
● Valesti ajastatud investeering avaldub tegelikes finantstulemustes. Ebasoodsates oludes pöördumatuid põhivarainvesteeringuid teinud ettevõtted teenisid hiljem madalamat riskiga korrigeeritud tootlust. Negatiivne mõju ilmneb eelkõige siis, kui nõudluse langus langeb kokku kõrgenenud sisendhindade volatiilsusega ning koondub pigem mõõdukatesse majanduslanguse perioodidesse. Käibekapitali hoidnud ettevõtted tulid samadest langusperioodidest paremini välja.
● Tarbijad reageerivad eelkõige valikule, mitte oma eelmise kindlustusandja hinnale. Oma senise kindlustusandja makse tõus lepingu uuendamisel ajendab kindlustusandjat vahetama tunduvalt vähem kui odavama samaväärse pakkumise ilmumine valikusse. Kahjujuhtumid mängivad siin samuti rolli, kuid asümmeetriliselt. Ise põhjustatud ja kolmanda osapoole põhjustatud kahjud mõjutavad senise kindlustusandja vahetamist vastassuunaliselt.
● Inerts avaldub enne valiku tegemist. Vaid vähene hulk tarbijaid pöörab tähelepanu uuenduspakkumisele. Kui nad aga pööravad tähelepanu, siis käituvad nii, nagu teooria ennustab: reageerivad hinnamuudatustele. Tähelepanu pööramine väheneb võrdeliselt sama kindlustusandja kliendiks olemise ajaga, kuid kasvab pärast kahjujuhtumit või suurte hinnamuudatuste korral. See, mis esmapilgul tundub brändilojaalsusena, tuleneb suuresti sellest, et konkureerivatele pakkumistele pole kunagi tähelepanu pööratud.
Doktoritöö tulemused on olulised nii majandus- kui tarbijapoliitika jaoks.
Kuna põhivarainvesteeringute negatiivne mõju ilmneb üksnes seal, kus nõudluse langus ja sisendhindade volatiilsus langevad kokku, on ainult ühele aspektile suunatud meetmed nõrgemad kui need, mis käsitlevad mõlemat. Usaldusväärsed mitmeaastased eelarveraamistikud ja stabiilne regulatsioon on odav viis ebakindlust vähendada; kui seda vähendada ei saa, on languseaegne tugi oluline, sest pöördumatu vara sobib halvasti laenutagatiseks – ning peaks ulatuma ka käibekapitalini, mitte üksnes põhivarani.
Kui piiravaks teguriks on tähelepanu, mitte teave, siis teabe hulga suurendamine muudab vähe. Mõjusad on meetmed, mis vähendavad tähelepanu pööramise kulu: võrdluse tegemine tarbija eest uuendamise hetkel ning vaikevalikud, mille puhul parima valiku tegemine ei nõua pingutust. Kõikidele valikutele pole võimalik tähelepanu pöörata ja tähelepanu mittepööramist ei saa ära kaotada. Tähelepanule konkureerivad mitmed kasutusalad ning tähelepanu säästmine väikeselt iga-aastaselt otsuselt võib olla täiesti mõistlik.
Doktoritööga on võimalik tutvuda TalTech’i raamatukogu digikogus: https://digikogu.taltech.ee/et/Item/99bedd02-d219-4e74-b6c0-8486d08fc933